Crédit photo : Robinhood
Spotify en proie à des difficultés de croissance, ce qui se traduit par un statut boursier décevant malgré les gains plus impressionnants du marché dans son ensemble.
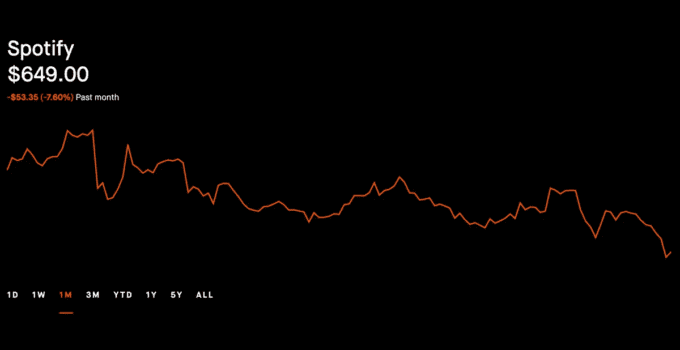
Le titre Spotify (NYSE: SPOT) sous-performe en octobre, en baisse de 7,6% depuis le début du mois, malgré le fait qu’il ait traditionnellement été un grand gagnant lors des hausses du marché. Alors que la baisse n’est pas dramatique, le plus gros souci pour Spotify est que Wall Street a certainement pris note.
Entre une récente dégradation par Goldman Sachs – traditionnellement très optimiste sur SPOT – et Citi maintenant un récent rating de « Hold » sur le titre, l’avenir immédiat du titre Spotify est incertain.
Les changements interviennent non pas si fortuitement alors que le fondateur et PDG Daniel Ek se retire de ses fonctions au sein de l’entreprise, entraînant un remaniement plus large de la direction. Cela survient bien sûr après les critiques des artistes et des utilisateurs concernant les investissements d’Ek (et d’autres) dans la technologie de l’IA militaire.
Des défis à relever pour Spotify
En fin de compte, tous ces problèmes pourraient être un facteur dans le statut décevant de SPOT. Néanmoins, l’industrie des analystes reste optimiste quant au titre à long terme, considérant essentiellement le statut actuel comme peu plus que des « douleurs de croissance ».
Un autre problème qui pourrait tourmenter Spotify à court terme pourrait être la ruée vers les actions basées sur l’IA, que les analystes disent offrir plus d’avantages que le géant du streaming et ses semblables, avec moins d’inconvénients. La semaine dernière, les actions de SPOT avaient perdu 5,44% derrière le gain du secteur de l’informatique et de la technologie de 1,2%.
Attentes pour les résultats financiers
Les participants au marché surveilleront de près les résultats financiers de Spotify et les fluctuations de son cours. La société devrait publier ses résultats le 4 novembre, avec un BPA attendu de 1,85 $, en hausse de 16,35% par rapport au trimestre de l’année précédente. Les estimations de revenus prévoient un chiffre d’affaires net de 4,89 milliards de dollars, en hausse de 11,62% par rapport à l’année précédente.
En attendant, pour l’estimation annuelle, les analystes prévoient un bénéfice par action de 5,46 $ et un chiffre d’affaires de 19,9 milliards de dollars, marquant des changements de -8,24% et +17,38%, respectivement.