
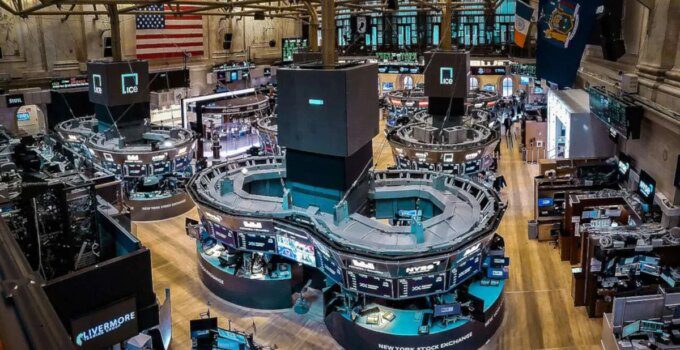
Le sol de la Bourse de New York. Crédit photo : Tobias Deml
Une première journée mouvementée pour StubHub en tant qu’entreprise cotée en bourse, et les actions (NYSE: STUB) ont clôturé à la fin basse des prévisions de cotation de la plateforme de billetterie.
Cela se traduit par un prix par action de 22 $, après que StubHub ait la semaine dernière opté pour une fourchette prévue de 22 à 25 $. Techniquement, STUB a brièvement dépassé le chiffre le plus élevé, s’ouvrant à 25,35 $ et atteignant un pic de 27,89 $.
Cependant, comme l’ont souligné plusieurs médias spécialisés dans les marchés, en plus d’être largement en dessous du pic, STUB a clôturé la journée en baisse de 6,4 % et en dessous de son prix d’offre de 23,50 $.
De plus, au moment de la rédaction de cet article, les échanges après les heures de fermeture faisaient chuter le prix de clôture, atteignant 21,85 $ pour STUB. Il n’est pas nécessaire d’être un professionnel de la finance pour deviner ce que ressentent les actionnaires précoces face à ce mouvement, et il sera intéressant de suivre la performance de STUB à partir de maintenant.
En quête de réponses
Bien sûr, l’enthousiasme pour une introduction en bourse n’est pas exactement sans précédent. Mais, au risque d’en rajouter, les résultats financiers peu convaincants de StubHub pour le premier semestre 2025 devraient être réitérés maintenant que la poussière de la cotation publique se dissipe, tout comme les évaluations mesurées des analystes sur l’action derrière Live Nation, la maison mère de Ticketmaster (NYSE: LYV).
Nous avons également couvert cette semaine certaines évaluations peu enthousiastes de la position de StubHub. Du côté financier, bien que les résultats semestriels de l’entreprise aient été publiés mi-août, ils attirent à nouveau l’attention à la lumière de l’IPO.
Un exemple : un utilisateur a noté cet après-midi les impressionnants 827,97 millions de dollars que StubHub a déclaré avoir dépensés en « ventes et marketing » en 2024. Cela représentait une augmentation par rapport aux près de 518 millions de dollars de 2023.
En attendant, différents individus sur X, Reddit et ailleurs saisissent l’occasion de faire part de leurs griefs de longue date à l’égard de StubHub. « J’espère que l’IPO de @stubhub se passe terriblement aujourd’hui », a écrit un critique avant d’accuser la plateforme de « tromper les clients ».
Comme beaucoup le savent, la critique des consommateurs n’est certainement pas unique à StubHub. Cependant, sa prévalence continue est importante à plusieurs niveaux ; il semble justifié de qualifier le climat réglementaire de la billetterie d’hostile, tant aux États-Unis qu’à l’international.
Au carrefour de ces points, différents acteurs de la billetterie semblent gagner du terrain. Malgré avoir levé un quart de milliard de dollars l’année dernière seulement, TickPick a été lancé en 2011.
Selon son site web, l’entreprise en 2022 a « [c]élébré avoir atteint 1 milliard de dollars de ventes ». Et selon les commentaires du co-PDG Brett Goldberg, TickPick a ensuite réalisé « près de 1 milliard de dollars » de revenus en 2024.


)